Perché la pianificazione familiare è (anche) una strategia di serenità
In una famiglia, le spese non crescono sempre in modo lineare: spesso arrivano “a scatti”. Un cambio di scuola, un trasloco, un elettrodomestico che si rompe, un imprevisto medico. La differenza tra sentirsi in affanno e gestire tutto con lucidità sta nella capacità di costruire un sistema semplice, ripetibile e realistico. Pianificare non significa rinunciare, ma decidere in anticipo dove mettere le risorse, così da proteggere ciò che conta: casa, tempo e relazioni. In termini pratici, la pianificazione è l’insieme di regole che guidano entrate e uscite, con obiettivi misurabili e priorità chiare. Quando funziona, riduce le frizioni quotidiane e rende più facile affrontare i mesi “carichi” senza dover improvvisare.
Le spese di domani: cosa cambia davvero nel ciclo di vita della famiglia
Alcuni costi sono prevedibili perché legati alle fasi della vita: arrivo o crescita dei figli, necessità di spazi diversi, maggiore mobilità, esigenze educative. Altri dipendono dal contesto: inflazione, tariffe energetiche, tassi di interesse, mercato degli affitti. Un concetto utile è quello di spese differite: costi che non si vedono ogni mese ma che, se non pianificati, esplodono all’improvviso (assicurazioni annuali, manutenzioni, tasse, interventi su auto o casa). Accanto alle spese differite ci sono le spese elastiche (tempo libero, abbonamenti, shopping) e le spese rigide (mutuo/affitto, bollette, scuola, trasporti). Capire questa distinzione aiuta a decidere dove intervenire senza “tagli ciechi”.
Budget familiare: definizione operativa e metodo pratico in 30 minuti
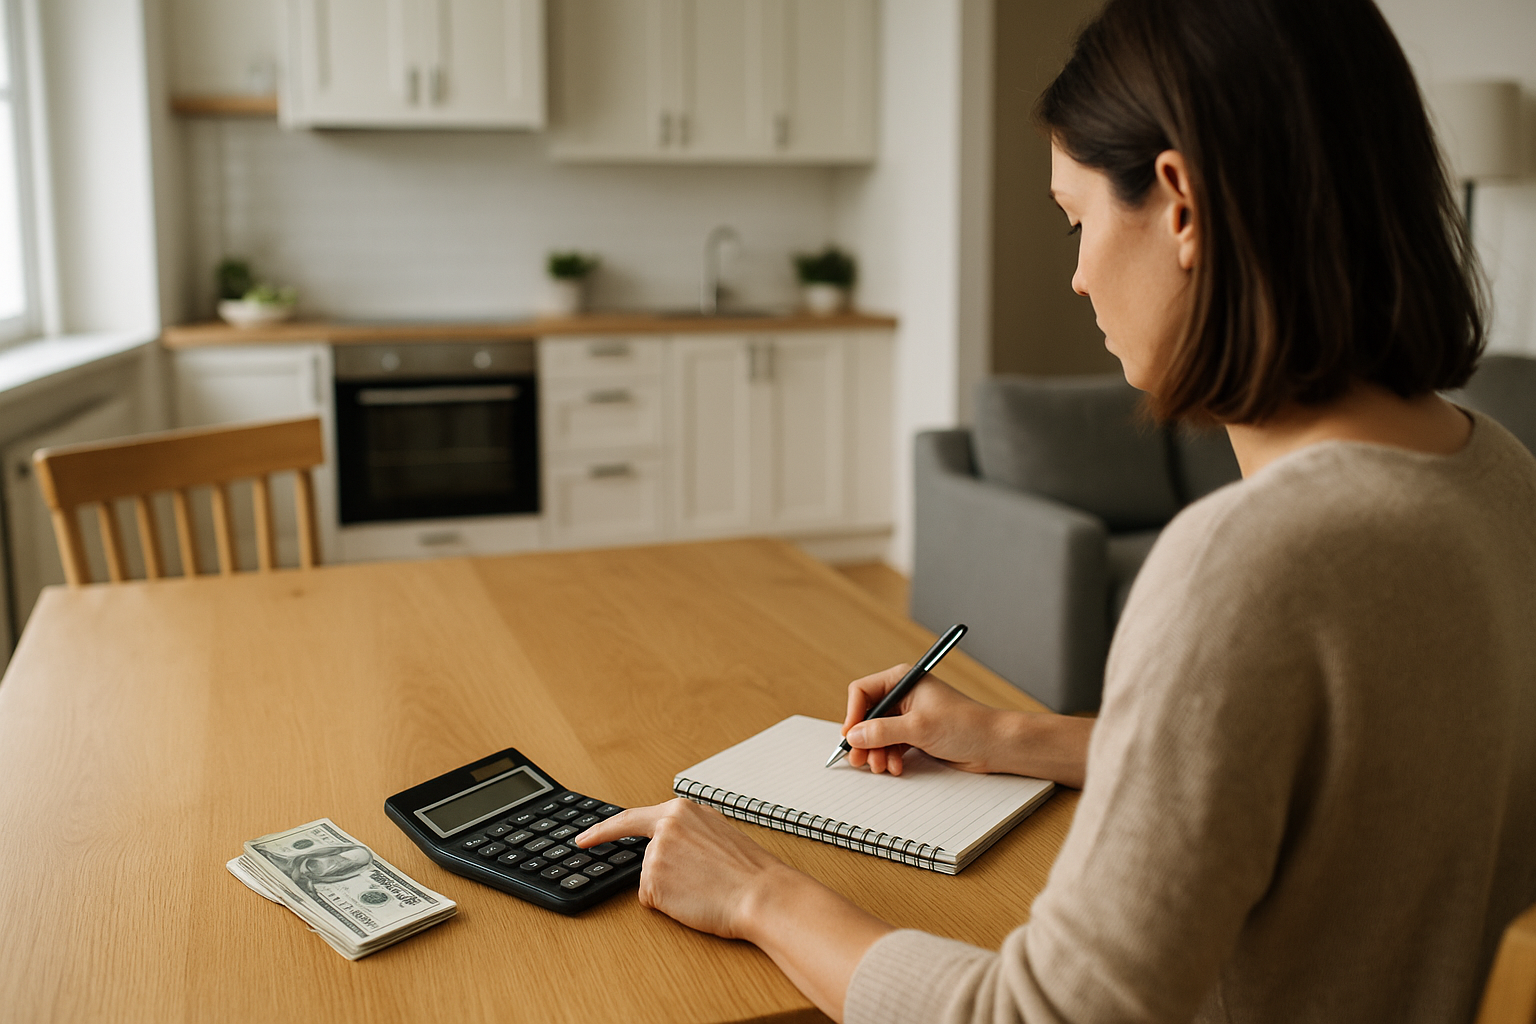
Un budget familiare è una previsione scritta di entrate e uscite per un periodo definito (di solito mensile), aggiornata con i dati reali. Non serve un foglio complesso: serve un metodo che duri. In mezz’ora si può impostare una base efficace, dividendo tutto in tre blocchi: necessità, obiettivi e stile di vita. Le necessità coprono le spese rigide; gli obiettivi includono risparmio e progetti; lo stile di vita è ciò che rende sostenibile il piano, perché una famiglia non è un bilancio aziendale.
Una regola semplice per evitare che il budget resti teoria
- Stabilire un tetto per le spese elastiche e rispettarlo con un conto separato o una “busta” digitale.
- Accantonare ogni mese una quota per le spese differite (anche piccola, ma costante).
- Fare un controllo settimanale di 5 minuti: non per giudicare, ma per correggere la rotta.
- Rivedere le categorie ogni 90 giorni, perché le abitudini cambiano.
Esempio concreto: se l’assicurazione auto arriva una volta l’anno e pesa 600 euro, accantonare 50 euro al mese evita di “bucare” il bilancio in un colpo solo. Lo stesso vale per la manutenzione della caldaia o per un fondo scuola.
Fondo emergenze e obiettivi: due cuscinetti diversi, entrambi indispensabili
Il fondo emergenze è denaro liquido destinato agli imprevisti (lavoro, salute, guasti). È diverso dal risparmio per obiettivi, che ha una finalità precisa: vacanze, anticipo casa, ristrutturazione, studio. Mescolare i due crea confusione e porta a “svuotare” il salvadanaio al primo contrattempo. In genere, un fondo emergenze ha senso se copre alcune mensilità di spese essenziali; la cifra esatta dipende dalla stabilità del reddito e dalla presenza di mutuo o affitto. Per orientarsi con dati macro e capire come si muovono prezzi e potere d’acquisto, può essere utile consultare le analisi di un ente statistico pubblico come le statistiche ufficiali su inflazione e consumi, così da contestualizzare le scelte domestiche.
Casa e immobiliare: pianificare affitto, mutuo e manutenzioni senza sorprese
La casa è spesso la voce più pesante e, allo stesso tempo, quella che genera più “effetti a catena”. Un canone o una rata troppo alta riduce la capacità di risparmio e rende vulnerabili agli imprevisti. Qui la pianificazione diventa una forma di gestione del rischio: valutare non solo quanto si paga oggi, ma quanto si riuscirebbe a sostenere in caso di aumento delle spese o riduzione del reddito. Anche chi non compra deve considerare i costi accessori: trasloco, deposito cauzionale, utenze, piccole riparazioni, arredi essenziali. Chi possiede un immobile dovrebbe trattare la manutenzione come una spesa differita strutturale: tinteggiatura, infissi, impianti, tetto, interventi di efficienza energetica. Un approccio pratico è creare un fondo manutenzioni separato, alimentato mensilmente, così da evitare di ricorrere a credito quando arriva il lavoro “non rimandabile”.
Educazione finanziaria in famiglia: accordi, ruoli e micro-abitudini che funzionano
La pianificazione regge se è condivisa. Non serve che tutti abbiano lo stesso stile di spesa, serve un patto chiaro: quali sono le priorità, quali spese sono libere, quali richiedono un confronto. Un buon compromesso è definire una soglia oltre la quale si decide insieme, mantenendo autonomia sotto quel limite. Con i figli, l’educazione finanziaria può essere concreta: piccole responsabilità, obiettivi raggiungibili, distinzione tra desideri e bisogni. Funzionano anche le micro-abitudini: disdire abbonamenti inutilizzati, concentrare gli acquisti alimentari, programmare una “settimana senza extra” ogni tanto, pianificare i regali con anticipo. Sono dettagli, ma nel tempo costruiscono resilienza economica e riducono lo stress.
Quando entrate e uscite sono leggibili, le scelte diventano più semplici: si capisce cosa si può rimandare, cosa va protetto e dove si può migliorare senza sacrificare la qualità della vita. La pianificazione non elimina gli imprevisti, ma permette di affrontarli con un margine: quel margine, per una famiglia, è spesso la differenza tra rincorrere le spese e guidarle.
Le informazioni fornite hanno scopo divulgativo e non costituiscono consulenza finanziaria, legale o fiscale; per decisioni operative è opportuno valutare il proprio caso con un professionista qualificato.