Perché il metodo di pagamento cambia (davvero) il modo in cui spendi
Non è solo una questione di comodità: il mezzo con cui paghi influenza la percezione del prezzo e, di conseguenza, la disciplina. In economia comportamentale si parla di “dolore del pagamento”: quando il gesto di pagare è più “tangibile”, la spesa pesa di più e si tende a frenare. Al contrario, quando il pagamento è rapido e poco visibile, aumenta il rischio di acquisti impulsivi. Questa differenza diventa cruciale nelle uscite quotidiane: caffè, pranzi veloci, piccoli acquisti per la casa, trasporti, micro-abbonamenti.
Contanti: controllo immediato, ma con limiti pratici
Il contante resta uno strumento semplice e sorprendentemente efficace per chi vuole dare un perimetro alle spese variabili. La definizione è lineare: i contanti sono denaro fisico disponibile subito, senza intermediari né registrazioni automatiche. Il punto forte è la visibilità: se nel portafoglio restano 20 euro, il limite è chiaro.
Un esempio concreto: fissare un budget settimanale per “spese leggere” (bar, snack, piccole commissioni) e prelevarlo in un’unica soluzione. Quando finiscono i contanti, la settimana “ha chiuso”. È un metodo adatto anche a chi sta rientrando da un periodo di spese alte e vuole ripartire con regole semplici.
Di contro, il contante ha tre limiti tipici: non crea una traccia automatica utile per l’analisi, è meno pratico per pagamenti online e può essere dispersivo se non si annotano le uscite. Per renderlo più efficace, serve una micro-abitudine: segnare le spese principali (anche solo a fine giornata) e distinguere tra necessità e sfizi.
Carte: tracciabilità e sicurezza, ma attenzione alle “spese invisibili”
Le carte (di debito o di credito) offrono un vantaggio evidente: la tracciabilità. Ogni pagamento genera un movimento consultabile, utile per capire dove finisce il denaro. In più, la gestione è più sicura del contante e spesso più comoda per spese ricorrenti o acquisti domestici imprevisti.
Il rovescio della medaglia è la sensazione di leggerezza: un tap o un pagamento online riducono il “dolore” e rendono più facile superare il budget senza accorgersene, soprattutto quando le spese sono frammentate. Qui entra in gioco una definizione pratica: le spese invisibili sono importi piccoli e frequenti che, sommati, diventano significativi (ad esempio consegne, extra al supermercato, acquisti d’impulso in pausa pranzo).
Per usare la carta come alleata, aiuta impostare regole semplici:
- separare una carta per le spese quotidiane e una per le spese fisse, così il totale non si “mischia”;
- attivare notifiche istantanee per ogni pagamento, trasformando la carta in un promemoria reale;
- fare un controllo rapido ogni 2–3 giorni, invece di aspettare fine mese.
Per riferimenti generali su strumenti e tutele nei pagamenti digitali, può essere utile consultare le indicazioni dell’area sui sistemi di pagamento.
App di budgeting: dati, categorie e obiettivi (se impostate bene)
Le app non sono tutte uguali: alcune fanno solo da “registro spese”, altre collegano conti e carte e categorizzano automaticamente. In termini pratici, un’app di budgeting è uno strumento che raccoglie movimenti, li organizza per categorie e li confronta con un obiettivo di spesa. Il vantaggio è la visione d’insieme: si capisce subito se la voce “cibo fuori casa” sta erodendo il budget per la casa, o se le spese di trasporto stanno salendo.
Il rischio principale è l’effetto “dashboard che non guardo”: se l’app resta aperta solo una volta al mese, perde utilità. Funziona quando è semplice, rapida e collegata a un’abitudine. Un buon compromesso è impostare poche categorie chiare (4–6 al massimo) e una soglia settimanale. Meglio una classificazione imperfetta ma usata, che un sistema perfetto abbandonato.
Metodo ibrido: la combinazione più solida per le uscite quotidiane
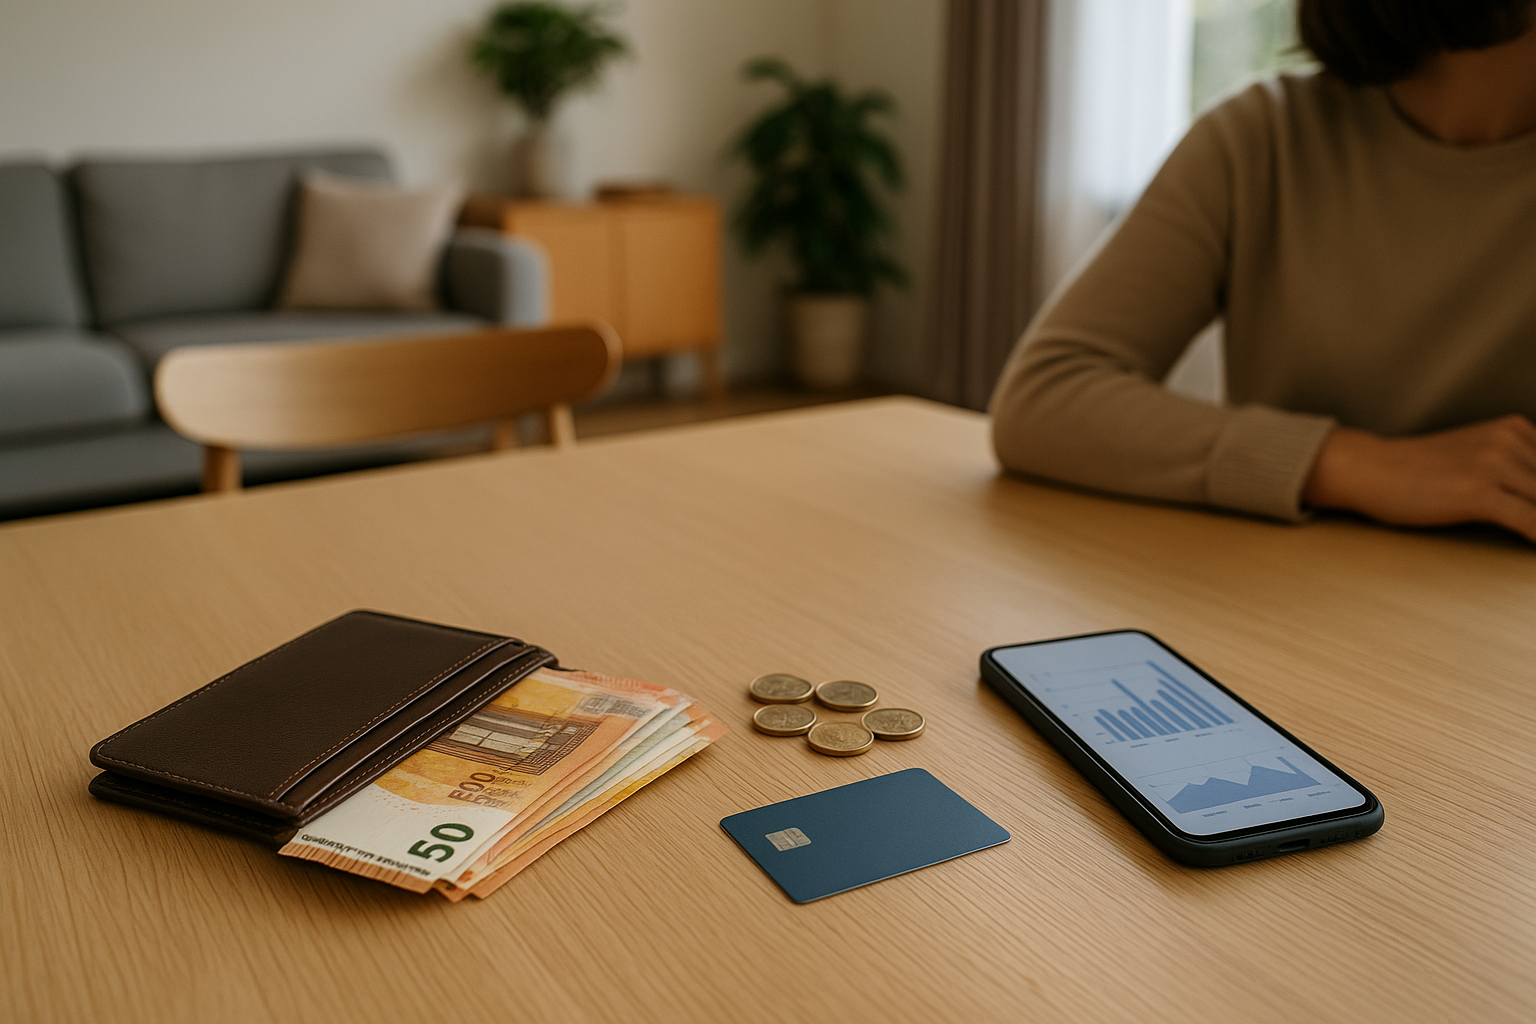
Per molte famiglie e single, la strategia più efficace è un mix. Una struttura tipica: contanti per le spese “tentazione”, carta per il necessario e app per il controllo. In questo modo si ottiene controllo immediato (contanti), storico consultabile (carte) e analisi (app). Il punto non è usare tutto, ma assegnare a ogni strumento un compito preciso.
Un esempio realistico di organizzazione mensile: spese fisse (affitto/mutuo, bollette, assicurazioni) su addebito; spese variabili domestiche (spesa alimentare, piccoli acquisti per la casa) su carta dedicata; spese “libere” con un budget settimanale in contanti. L’app serve a verificare che le categorie non sforino e a correggere la rotta prima che sia tardi.
Piccole regole che fanno la differenza (senza trasformare tutto in una dieta)
Il controllo delle uscite quotidiane non richiede rigidità assoluta, ma regole semplici e ripetibili. Due accorgimenti spesso sottovalutati: la soglia minima di attenzione e il momento di verifica. La prima è un importo sotto il quale “sembra niente” (5–10 euro), ma che può diventare un buco a fine mese. Il secondo è scegliere un momento fisso (ad esempio domenica sera) per un check di 10 minuti.
Se serve un criterio rapido, funziona questa domanda: “Questa spesa migliora la mia giornata o mi complica il mese?” Non è moralismo, è gestione. Con il tempo, si crea una sorta di consapevolezza automatica: contanti per frenare, carta per semplificare, app per leggere i numeri. E i numeri, quando sono chiari, diventano meno stressanti.
Le informazioni fornite hanno finalità informative e non costituiscono consulenza finanziaria personalizzata; per decisioni rilevanti valuta la tua situazione specifica e, se necessario, rivolgiti a un professionista.