Perché la paghetta è uno strumento educativo (non un premio)
La paghetta è una piccola somma di denaro affidata con regolarità a un figlio per gestire spese personali e fare pratica. Non è una ricompensa “a sorpresa” né un premio per i bei voti: funziona quando diventa un’abitudine prevedibile, perché allena la responsabilità e la capacità di scegliere. Nella vita domestica, dove molte spese sembrano “magiche” perché pagate dagli adulti, la paghetta rende visibile un concetto semplice: ogni euro ha un costo opportunità, cioè acquistare una cosa significa rinunciare a un’altra.
In una famiglia, questo piccolo esercizio ha un impatto concreto: riduce le richieste impulsive, aiuta a distinguere tra desideri e bisogni e apre conversazioni sane su budget familiare e priorità. L’obiettivo non è far “risparmiare a tutti i costi”, ma dare strumenti per decidere con criterio, anche sbagliando in modo controllato.
Quando iniziare e quanto dare: criteri pratici legati all’età
Non esiste una cifra universale. Conta la fase di crescita e, soprattutto, quali spese si intende far gestire al ragazzo. Un approccio utile è partire quando il bambino sa contare e comprende che il denaro è finito (spesso intorno alla scuola primaria), mantenendo importi piccoli ma regolari. La regola d’oro è la coerenza: meglio poco e certo, che tanto e discontinuo.
Per evitare discussioni infinite, conviene definire a monte due elementi: frequenza e perimetro. La frequenza può essere settimanale per i più piccoli (così il ciclo è breve e si impara più in fretta) e mensile per i più grandi (più simile alla gestione di una “entrata” adulta). Il perimetro chiarisce cosa rientra nella paghetta: ad esempio merende extra, piccoli giochi, uscite con amici; mentre spese essenziali come materiale scolastico di base o trasporti possono restare a carico dei genitori.
Regole chiare in casa: cosa copre la paghetta e cosa no
La paghetta funziona solo se è legata a un patto educativo semplice. Non serve un contratto, ma alcune regole esplicite evitano la “doppia cassa” (paghetta più continue integrazioni). Un modo efficace è scrivere insieme una mini-lista da tenere in un posto visibile, così le regole non cambiano in base all’umore del momento.
- Spese personali: piccoli sfizi, hobby, oggetti non essenziali.
- Eccezioni: eventi speciali concordati (festa, gita, regalo per un amico) con budget definito prima.
- No anticipi: se finiscono i soldi, si aspetta la prossima “rata” salvo vere necessità.
- Niente paghetta come punizione: le regole disciplinari vanno gestite separatamente.
Questo assetto aiuta a introdurre un concetto tecnico ma fondamentale: la pianificazione. Significa decidere in anticipo come distribuire una somma tra spese immediate e obiettivi futuri, invece di consumarla tutta al primo desiderio.
Risparmio, obiettivi e “errori utili”: come si impara davvero
Se un figlio spende tutto il primo giorno e poi resta senza, non è un fallimento: è un’esperienza. L’adulto può accompagnare senza “salvare” sempre la situazione. Qui entra in gioco l’idea di educazione finanziaria quotidiana: imparare che le scelte hanno conseguenze, ma in un contesto protetto.
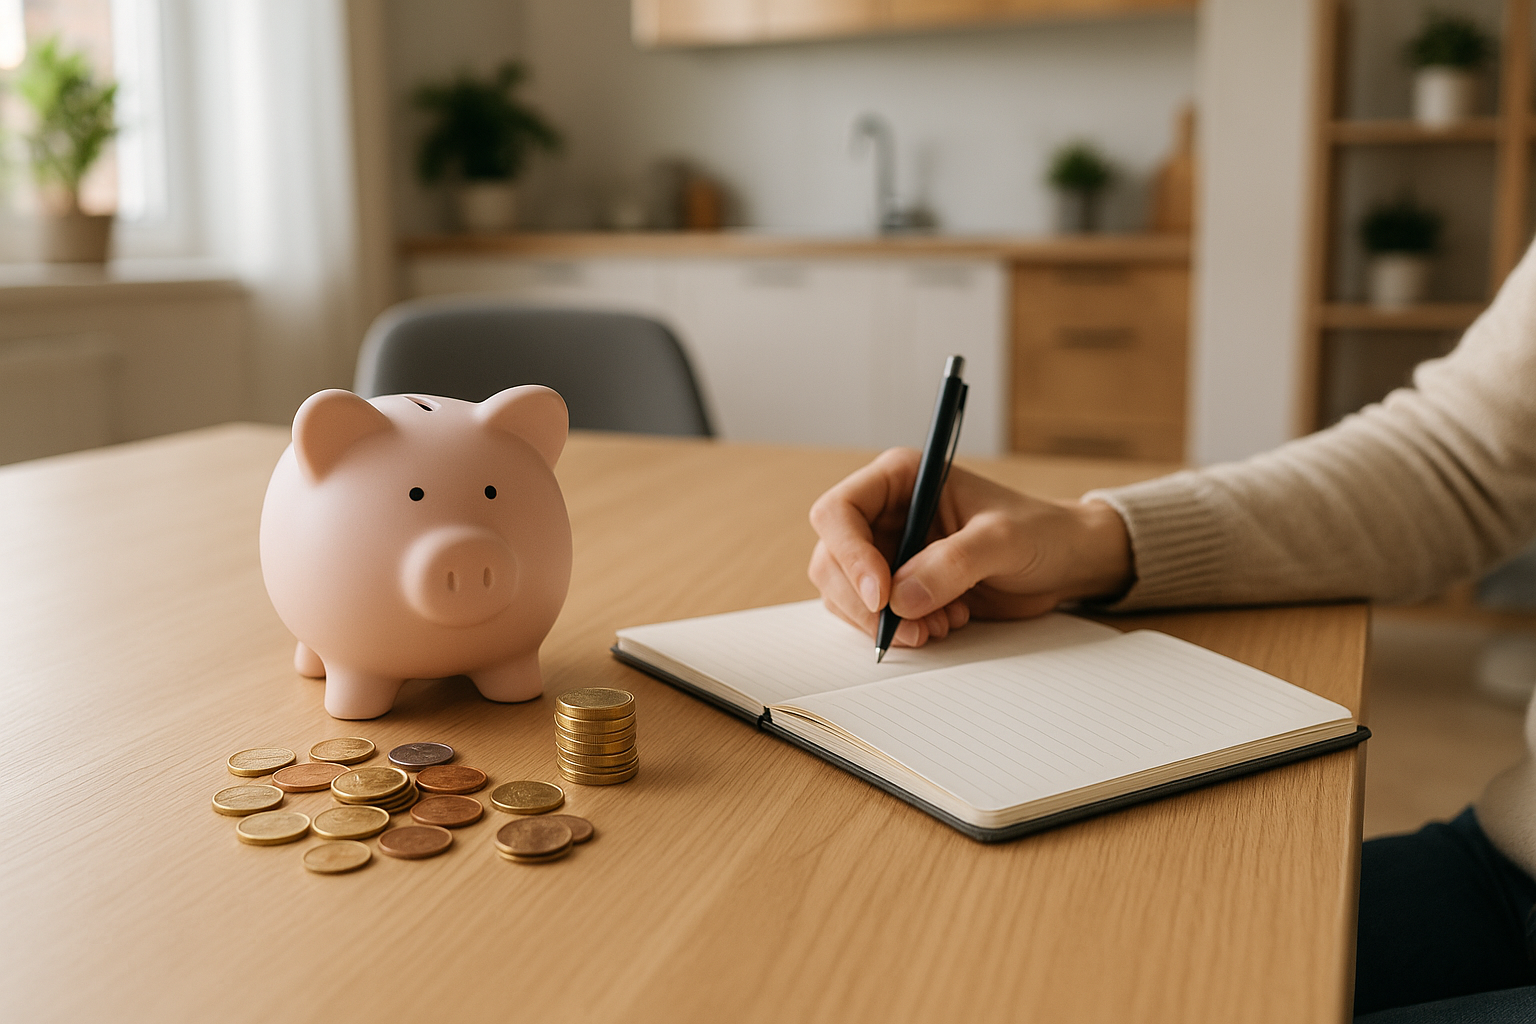
Un metodo semplice è dividere la paghetta in tre quote: spesa, risparmio, dono. Non serve essere rigidi, ma aiuta a creare un’abitudine mentale. Il risparmio diventa più motivante se legato a un obiettivo concreto (un libro, un gioco, un’esperienza). In casa si può usare un barattolo o un salvadanaio, oppure un’app di gestione con i genitori: l’importante è rendere visibile il progresso. Quando l’obiettivo è raggiunto, si fa l’acquisto e si commenta insieme: “Ne è valsa la pena? Lo userai davvero? Cosa hai imparato?”
Per dare un riferimento autorevole su questi temi, può essere utile consultare risorse di alfabetizzazione economica come le linee guida sull’educazione finanziaria, che sottolineano l’importanza di abitudini precoci e di esempi coerenti in famiglia.
Paghetta e lavori domestici: collegarli oppure no?
Un punto delicato riguarda il rapporto tra paghetta e faccende. Se la paghetta diventa “stipendio”, il rischio è trasformare la collaborazione familiare in una trattativa continua. In molte case funziona separare i piani: alcune attività sono parte della vita comune (rifare il letto, apparecchiare, riordinare i propri spazi), mentre eventuali extra possono essere remunerati in modo occasionale.
La definizione utile qui è compiti di cura: azioni che mantengono la casa vivibile e insegnano rispetto per gli spazi condivisi. Collegare ogni gesto a un pagamento può indebolire il messaggio educativo. Al contrario, riconoscere un extra per un impegno fuori dall’ordinario (ad esempio svuotare e sistemare una cantina per un weekend) può insegnare il valore del lavoro senza mercificare tutto.
Dal contante al digitale: sicurezza, tracciabilità e autonomia
Molti ragazzi vedono i pagamenti digitali come “non soldi”, perché non passano dalle mani. Eppure il digitale può essere un alleato se usato bene: permette tracciabilità, limiti di spesa e confronto tra entrate e uscite. L’ideale è introdurlo gradualmente, spiegando che un pagamento elettronico è denaro reale e che la comodità non elimina il limite del budget.
In pratica, si può iniziare con una piccola quota in contanti per allenare la percezione del valore, e una parte gestita in modo digitale con supervisione. L’autonomia cresce con l’età: prima si osserva insieme l’estratto delle spese, poi si lascia spazio di decisione, intervenendo solo quando emergono comportamenti rischiosi (acquisti impulsivi ripetuti, spese “invisibili” su microtransazioni). La chiave resta la stessa: poche regole, chiare, e dialogo concreto su ciò che è successo, senza prediche.
Quando la paghetta è coerente e ben delimitata, diventa un allenamento quotidiano al senso del limite, alla scelta e alla pazienza: competenze che servono tanto per gestire una cameretta quanto, un domani, un affitto o un mutuo. In fondo, il messaggio più efficace non è “non spendere”, ma “decidi perché stai spendendo”.
Le informazioni fornite hanno finalità educative e divulgative e non sostituiscono una consulenza finanziaria personalizzata; per decisioni economiche rilevanti è consigliabile rivolgersi a un professionista qualificato.